

Planejamento financeiro ajuda a definir a melhor alternativa
Vladislav Stepanov/istock
..
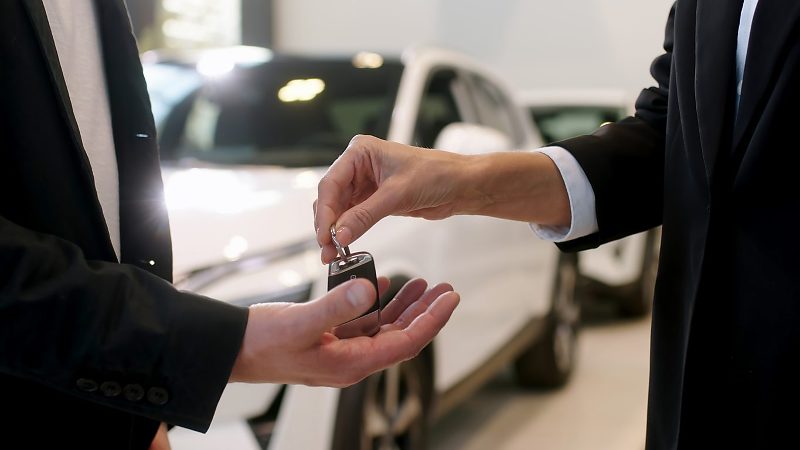
Ter acesso a um carro pode facilitar deslocamentos, ampliar a autonomia e atender necessidades profissionais e familiares. Antes de escolher entre comprar, financiar ou alugar, porém, é importante avaliar renda, frequência de uso e custos relacionados a veículos.
A decisão deve considerar não apenas o valor da parcela ou mensalidade, mas também as despesas que acompanham a utilização.
Para quem usa o automóvel diariamente, a previsibilidade dos gastos pode ter peso relevante. Já quem roda pouco pode encontrar maior vantagem em alternativas que não envolvam a manutenção de um veículo próprio. O planejamento financeiro ajuda a identificar qual formato se encaixa melhor no orçamento.
Comprar à vista, financiar ou alugar: comparando as alternativas
A compra à vista exige maior desembolso inicial, mas elimina juros de financiamento. O proprietário passa a ter liberdade para utilizar o veículo e pode vendê-lo posteriormente. Em contrapartida, precisa assumir despesas recorrentes e a desvalorização do automóvel.
No financiamento de veículos, o pagamento é distribuído ao longo do tempo, facilitando o acesso sem a necessidade de reunir todo o valor de uma só vez. Entretanto, os juros aumentam o custo final da aquisição, e o compromisso financeiro permanece mesmo quando o veículo sofre depreciação.
A locação mensal de carros e os modelos de assinatura funcionam de maneira diferente. Em geral, o usuário paga pelo período contratado e não precisa adquirir o veículo. Dependendo do contrato, determinados serviços podem ser incluídos, mas é necessário verificar franquias, limites de quilometragem, seguro e condições de encerramento.
Em resumo:
— Compra à vista: maior investimento inicial e ausência de juros.
— Financiamento: pagamento parcelado, com custo financeiro adicional.
— Aluguel ou assinatura: maior flexibilidade, mas sem formação de patrimônio.
Análise de custos e o peso do planejamento financeiro
A comparação precisa incluir despesas além do preço do carro. IPVA (Imposto sobre a Propriedade de Veículos Automotores), seguro, manutenção, combustível, estacionamento e depreciação podem alterar significativamente o custo de propriedade. Por isso, calcular apenas a parcela do financiamento ou o valor mensal do aluguel pode levar a uma avaliação incompleta.
Para quem busca praticidade sem assumir compromissos de longo prazo ou custos com depreciação, a locação mensal de carros surge como uma alternativa flexível para o transporte diário. Ainda assim, é importante comparar o contrato com o perfil de uso e verificar quais despesas estão incluídas.
Como tomar a decisão certa para a sua rotina
A escolha depende da relação entre necessidade, orçamento e horizonte de uso. Quem pretende permanecer muitos anos com o mesmo veículo pode considerar a compra, enquanto quem precisa preservar dinheiro no curto prazo pode avaliar outras modalidades.
Uma análise simples pode começar com três perguntas: quantos quilômetros serão percorridos por mês, quanto cabe no orçamento e por quanto tempo o carro será necessário? A partir dessas respostas, fica mais fácil comparar o custo total de cada alternativa.
Mais do que escolher entre comprar ou alugar carro, o objetivo é entender quanto a mobilidade representa no orçamento. Com planejamento, o consumidor pode ter acesso a um carro de forma compatível com sua realidade financeira e com as necessidades da rotina.